※この記事は令和8年9月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、税理士の佐々木です。
今回は、消費税の計算の余り…と言ったらいいのか…「控除対象外消費税額等」についてです。
税抜経理をしている会社で、決算のときに急に出てくる項目のため、初めて見ると戸惑う方も多いのではないでしょうか。
※内容がマニアックかつ普段の会計処理では関係ない話です。
不動産賃貸、売買、仲介会社や課税売上5億円超の会社の経理の方、法人税法の勉強中の方が見るといいかも。
なお、法人税に関する他の記事も、あわせてご覧ください。
1.控除対象外消費税額等とは
 社長
佐々木さん、決算説明で「控除対象外消費税額等」というワードが出ていたが…。
これは何なんだい?
消費税でうちの会社が何かあったのかい?
これは、税抜経理方式を採用している会社で発生することのある項目です。
決算を行う税理士にとっては見逃せない論点ですが、会社にとっては馴染みがないうえに、さほど影響がないことが多いため、この部分はサッと流した説明でした(汗)。
なかなか、簡単に言うのが難しい項目なのですが…。
まず、消費税と付いていますが、法人税法の話です。
課税仕入れにかかった消費税(仮払消費税等)のうち、仕入税額控除の対象にできなかった部分。
この消費税計算で使われなかった(残ってしまった)部分を、法人税法でさあどうしよう、という話です。
消費税の原則計算は「売上にかかる消費税」-「仕入等にかかる消費税」なので、基本は使い切りなのですが、消費税の計算方法と会計処理の税抜経理によって、一部残ることがあるんです。
この残った消費税、さぁどうしましょう、というマニアックな話ですね。。。
①どんなときに発生するのか
 秘書
控除できない消費税なんて、どんな会社にでも発生するものなんですか?
あまりイメージが湧かないですけど…。
いいえ、すべての会社に発生するわけではありません。
まず、会計処理の方法が「税抜経理」の会社にのみ関係します。
「税込経理」の会社では関係がありません。
そして、税抜経理方式を採用している会社のうち、その事業年度の課税売上高が5億円を超える場合、または課税売上割合が95%未満の場合に関係してきます。
 スタッフさん
なんで、課税売上高が5億円を超える、課税売上割合が95%未満、ってときに関係するんです??
消費税の計算方法の中で一番オーソドックスな「原則計算」という方法があります。
この原則計算は、「売上にかかる消費税」-「仕入等にかかる消費税」という方式で計算しますが、課税売上高が5億円を超える場合、または課税売上割合が95%未満の場合には、「全額控除」ができないんです。
(もうこの時点で意味不明な方は、飛ばしてください。
税理士の勉強しているとか、大企業の経理をしているとかでないと、イミフの話です…)
逆に言うと、課税売上高が5億円以下でかつ、課税売上割合が95%以上の場合には「全額控除」となり、控除対象外消費税額等は発生しません。
課税売上高が5億円超というある程度大規模の会社には消費税は一番細かい方法で計算してもらい、課税売上に完全に対応する経費以外には「消費税計算で控除できない部分」が生じます。
また、課税売上割合が低いということは、非課税売上(土地の売却や住宅の家賃収入、有価証券の売買など)の比率が高いということですので、その分だけ仕入税額控除にも制限がかかる、というイメージです。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6921.htm
国税庁タックスアンサー No.6921 控除できなかった消費税額等(控除対象外消費税額等)の処理。
②即時に損金算入できる3つの要件
社長控除できなかった消費税は、結局どうなっているんだい?
消えているのかい?
それとも、経費にはなっているの?
実は、次の3つの要件のうち、いずれか1つにでも当てはまれば、その事業年度(個人の場合はその年分)に全額を損金(必要経費)算入することができます(通常は租税公課で処理OK)。
| No. | 即時に損金算入できる要件 |
|---|---|
| 1 | その事業年度又は年分の課税売上割合が80%以上であること |
| 2 | 棚卸資産に係る控除対象外消費税額等であること |
| 3 | 一の資産に係る控除対象外消費税額等が20万円未満であること |
逆に言えば、この3つのどれにも当てはまらない場合は、次でご説明する少し特殊な処理が必要になります。
③要件に当てはまらない場合の処理(繰延消費税額等)
秘書その3つに当てはまらなかったら、どうなるんですか?
資産の取得にかかる控除対象外消費税額等の場合は、その資産の取得価額に含めて、減価償却を通じて経費化していく方法もあります。
もう一つの方法として、「繰延消費税額等」という資産科目でいったん計上し、その金額を60で割った額に、事業年度の月数を掛けた金額を、毎期少しずつ損金に算入していく処理も認められています。
つまり、「固定資産の耐用年数」「5年」の好きな方を選択して、経費にしていくということです。
建物、付属設備など法定耐用年が長いものについては、「60月=5年」にした方が早く経費にできます。
ちなみに、このときの償却(経費化)の方法は独特です。
(1)1年目(繰延消費税額等が生じた事業年度)
繰延消費税額等の金額を60で割り、その事業年度の月数を乗じた金額の2分の1に相当する金額につき損金経理した金額
会計期間が1年なら、繰延消費税額等の金額の10分の1の金額になる。
(2)2年目から5年目
5分の1ずつ経費にする。
(3)6年目(最後の年)
残りの金額を経費にする。
一方、資産の取得にかかるもの以外(経費にかかる控除対象外消費税額等)であれば、法人税・所得税とも、その事業年度(年分)に全額を損金・必要経費に算入できます。
スタッフさん資産か、それ以外かで扱いが変わるんですね…。
ちょっとややこしいな。
④交際費に係る控除対象外消費税額等の注意点
社長ちなみに、交際費にかかる分も同じ扱いでいいのかい?
20万円未満なら気にしなくていいのかな。
そこが一つ注意していただきたいポイントです。
交際費に係る控除対象外消費税額等は、先ほどの「20万円未満なら即時損金算入」という扱いに関わらず、交際費等の額そのものに含めたうえで、交際費の損金不算入のルールに従って判定することになります。
交際費等の損金不算入額は、会社の資本金の額によって次のように異なります。
| 法人区分 | 損金不算入額 |
|---|---|
| 資本金の額等が1億円以下の法人 | 交際費のうち、飲食費の50%相当額を超える部分、または定額控除限度額(800万円)を超える部分のうち、いずれか有利な方を選択した際の超過部分 |
| 資本金の額等が1億円超100億円以下の法人 | 交際費のうち、飲食費の50%相当額を超える部分 |
| 資本金の額等が100億円超の法人 | 交際費の全額 |
つまり、交際費本体だけでなく、それにかかる控除対象外消費税額等も合わせて、上記の損金不算入額の計算に組み込む必要がある、ということですね。
接待や会食が多い会社ほど、見落としやすいポイントですので注意が必要です。
※私の解釈ですが、なんでこんな面倒なことをさせるのか?
というと、交際費に損金算入の制限(中小で800万円限度)を設けている以上、交際費にかかる消費税分まで考えて交際費の損金算入制限をせねば、と国税庁が考えているからでしょう。
もっと言うなら、税込経理なら自動で交際費にかかる消費税のうち、控除対象外消費税額等が自動認識されて損金不算入になりますし、この税込経理との平等性という意味もありますね。
⑤実際の処理
まずは、法人税申告書における別表を見てみます。
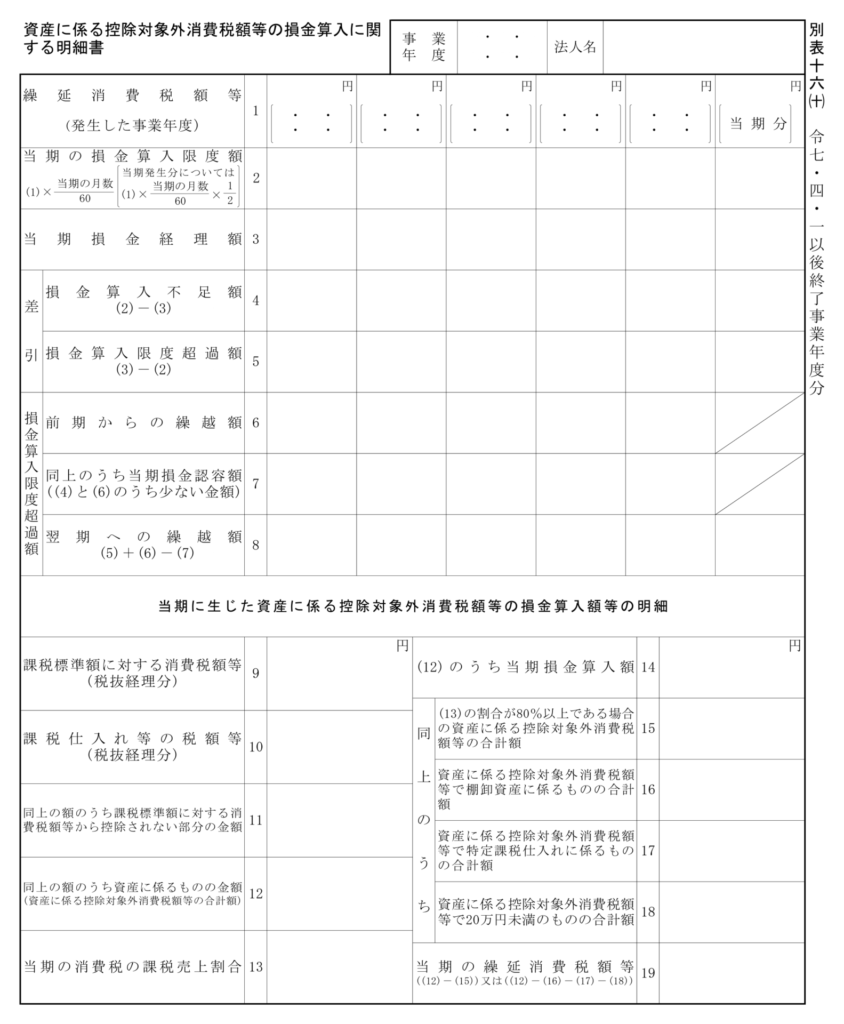 スタッフさん
難しそう…。
実際に書いてみると何てことなないです。
ちなみに、これは「資産にかかる控除対象外消費税額」のもの。
交際費の場合は、直接、交際費の別表15に記載します。
記載の細かい方法は省略します。
ただ、資産にかかる控除対象外消費税額等の会計処理方法は2パターン。
一括償却資産と同じ考え方です。
- 会計上は全額経費に入れて、法人税申告書側で調整する(1年目は90%分を加算処理、2面目以降は減産処理)
- 会計上も法人税の損金算入額に合わせた金額を経費として計上、残額は資産(長期前払費用など)として計上して年々取り崩し
①にすれば、会計上で2年目以降に何かしなくてもOK。
ただし、法人税作成上でいきなり法人税が増える(2年目以降は減る)ので、経理の人が上司に気付かれたら説明がやっかいかも。
②にすれば、会計と法人税の調整が一緒なので、法人税の増減がない(この論点に関しては)。
代わりに、毎年取り崩し作業が必要。
どちらの方法を採用しても、法人税額という結果は一緒なので、会社の気風に応じてですね。
2.まとめ
社長控除対象外消費税額等というのは…。
うむ、よく分かっていないが、佐々木さんに任せるよ。
うちの経理部にも教えておいてくれ。
まぁ、経営者は分かっていなくてよい論点です。
経理の方は知っていると「おぉ、すごい…」と税理士側から思われます。
税理士事務所の職員の方は勉強しておきましょう、という感じですね。
控除対象外消費税額等が発生するかどうかは、課税売上割合の計算次第でもありますので、非課税売上(土地の譲渡・住宅家賃収入など)が多い会社(不動産業がとくに)は、決算前の段階で一度確認しておくと安心です。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。