※この記事は令和8年9月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、税理士の佐々木です。
今回は「予定納税と特別農業所得者の特例」についてのお話です。
米や野菜などを栽培している農家の方から、「秋にまとめて収入が入るのに、夏に税金払うのキツい…何とかならんものかな?」というご質問をいただくことがあります。
今回は、予定納税の基本的な仕組みと、農業所得が多い方向けの特例について整理していきます。
なお、所得税に関する他の記事も、あわせてご覧ください。
1.予定納税の制度と特別農業所得者の特例
 店長
佐々木さん、米農家の方が来店したときに、いろいろ困っていそうでした。
予定納税の通知が来たけど、夏は金ないんだよなぁ…という感じで。
農業を営んでいる方、とくに米農家の方は収穫、売上が秋以降に集中します。
これに対し、肥料や農機具のガソリンなど、支出は春に多い。
なので、売上代金(JAの概算金など)が入金される秋まであまり資金がない。
そして、夏になると税務署から予定納税の通知が来るが、どうしよう…。
そのあたりの困った、大変だ、というお声はよくいただきます。
まずは予定納税そのものの仕組みから確認して、そのあとで農業所得が多い方向けの特例についてお話ししていきます。
①予定納税の基本的な仕組み
 スタッフさん
そもそも予定納税って、なんですか?
うちのオーナーも夏あたりに騒いでましたけど。
予定納税額とは
予定納税は、前年分の所得金額や税額をもとに計算した「予定納税基準額」が15万円以上になる方が対象です。
予定納税基準額は、事業所得(または農業所得、不動産所得)の1種類しか営業しておらず、また売上に対する源泉所得税が発生しない方の場合は、確定申告で計算した年間の所得税額がほぼストレートにはまります。
売上に対する源泉所得税がある方、その他の所得(退職所得や株式譲渡で申告しているなど)がある方は結構面倒な計算式になります。
下に予定納税基準額の引用、読まなくていいです、参考まで。
予定納税基準額(特別農業所得者以外)は、次の(1)または(2)のようになります。
(1) 原則として、その年の5月15日現在で確定している前年分の申告納税額がそのまま予定納税基準額となります。
(2) 次のイからハのいずれかに該当する場合
イ 前年分の所得金額のうちに、山林所得、退職所得等の分離課税の所得(分離課税の上場株式等の配当所得等を除きます。)および譲渡所得、一時所得、雑所得、平均課税を受けた臨時所得の金額(以下「除外所得の金額」といいます。)が含まれている場合。
ロ 前年分の所得税について外国税額控除の適用を受けている場合。
ハ 前年分の所得税について災害減免法の規定の適用を受けている場合。
上記(2)に該当する場合は、前年分の課税総所得金額および分離課税の上場株式等に係る課税配当所得等の金額に係る所得税額(除外所得の金額がある場合には、除外所得の金額がなかったものとみなして計算した金額とします。また、災害減免法の規定の適用を受けている場合には、その適用がなかったものとして計算した金額とします。)から源泉徴収税額(除外所得の金額に係るものを除きます。)を控除して計算した金額および当該金額の復興特別所得税額の合計額が予定納税基準額となります。
上記(1)または(2)の予定納税基準額が15万円以上になる方は、予定納税が必要になります。予定納税額は、所轄の税務署長からその年の6月15日までに、書面またはe-Taxによる通知で通知されます。
対象になる方には、6月中旬頃、税務署から予定納税額の通知書が送られてきます。
納付額は予定納税基準額の3分の1ずつで、第1期分を7月31日まで、第2期分を11月30日までに納めます。
振替納税の手続きをしていると、自動的に口座から引き落としされるので、気づかない方もいますね。
https://www.nta.go.jp/taxes/nozei/nofu/24200042/noufu_kigen.htm
国税庁 主な国税の納期限(法定納期限)及び振替日
この予定納税で納めた金額は、翌年の確定申告で計算した実際の税額から差し引かれる仕組みなので、要は所得税の前払いです。
支払った分だけ翌年の確定申告での所得税の支払いが少なくなります。
多く支払い過ぎていた場合は還付となることもあります(昨年より収入・利益が落ちるときなど)。
予定納税
なお、業績が悪化して予定納税額が重い場合、そもそも事業を廃業して法人成りした場合には、税務署に減額申請をすることもできます。
7月15日までに減額申請書を所轄の税務署に提出します。
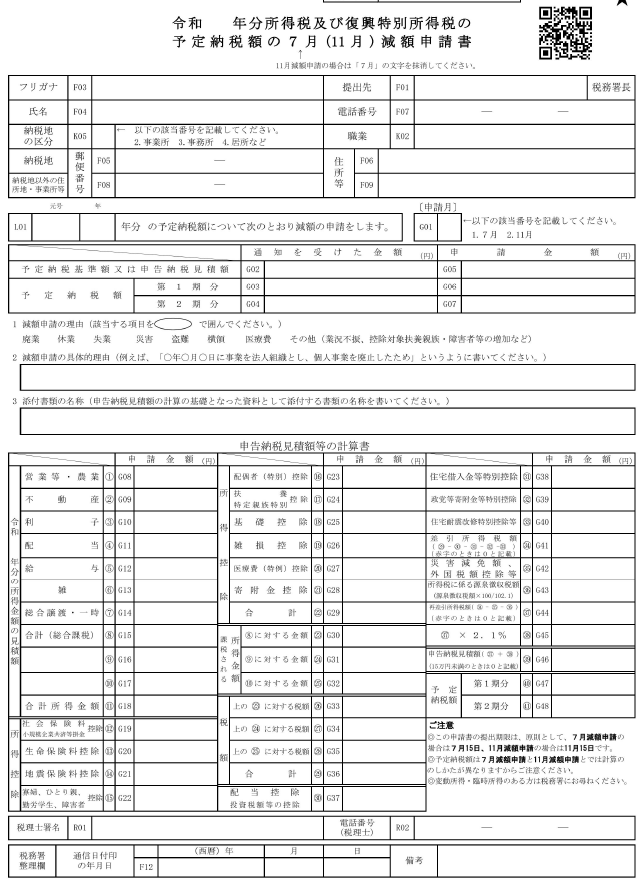
予定納税額の減額申請書です。
当事務所でも法人成りで個人を廃業した方では、ご依頼に応じて提出します。
まぁ、払ってしまって確定申告で還付させる人、そもそも気づかない人、それぞれです。
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/02.htm
国税庁 A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続
②特別農業所得者とは
 古物商の店主さん
さっきの農家のお客さんなんですが、収穫が秋以降に集中するので、やはり夏にはあまり資金がないらしいです。
そういう方にも、7月と11月で同じように予定納税がかかるんでしょうか?
何もしないと、そうなりますね…。
7月、11月に税務署から予定納税の通知が来てしまいます。
仮に前年の所得税額が90万円なら1/3の30万円を7月と11月に支払うことになります。
ただ、国税庁の方もそのような農家さんの悩みを無視したりはしません。
そこで出てくるのが「特別農業所得者」という制度です。
特別農業所得者とは、その年の農業所得の金額が総所得金額の70%を超え、かつ、その年の9月1日以後に生じる農業所得の金額が、その年の農業所得の金額の70%を超える方をいいます。
米や果樹など、収穫・出荷が秋以降に集中する農業を営んでいる方が典型的なケースです。
この特別農業所得者に該当すると、予定納税の納め方にも特例が設けられています。
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/23200035.htm
国税庁 特別農業所得者の承認申請手続(手続きの案内)。
スタッフさんふーん、農家であるだけでなく、秋以降に収穫が集中してないとダメなんですね。
イチゴとか春に収穫、出荷するものがメインだとダメなんだ…。
まぁ、春に収穫できるものなら、春のうちに出荷して売上になるでしょうしね。
そうすると7月ころには売上が入っているでしょうし。
何らかの事情で収穫は春でも売上が秋以降になるなら、対象になるとは思います。
③特別農業所得者の予定納税の特例と承認申請
 運送屋さん
特例が使えると、具体的に何が変わるんですか?
それと、放っておいても自動的に特例になるんでしょうか?
特別農業所得者の予定納税額は、予定納税基準額の2分の1の金額を、第2期分として11月に1回だけ納付すればよいことになっています。
仮に前年の所得税額が90万円なら1/2の45万円を11月に支払うことになります。
通常の3分の1ずつ・年2回の納付と比べると、収穫前の7月に税金を払う必要がなくなる分、資金繰りの負担が軽くなります。
ただし、11月に1回の納付で済む反面、一回の納税額は大きくなりますので、ご注意を。
この特例の適用を受ける場合には、その年の5月15日までに「特別農業所得者の承認申請書」を提出する必要があります。
該当しそうだと感じたら、期限を過ぎないうちに一度税務署や当事務所にご相談いただくのがおすすめです。
なお、前年も特別農業所得者だった方は、税務署の側で自動的に特例の対象として扱われます。
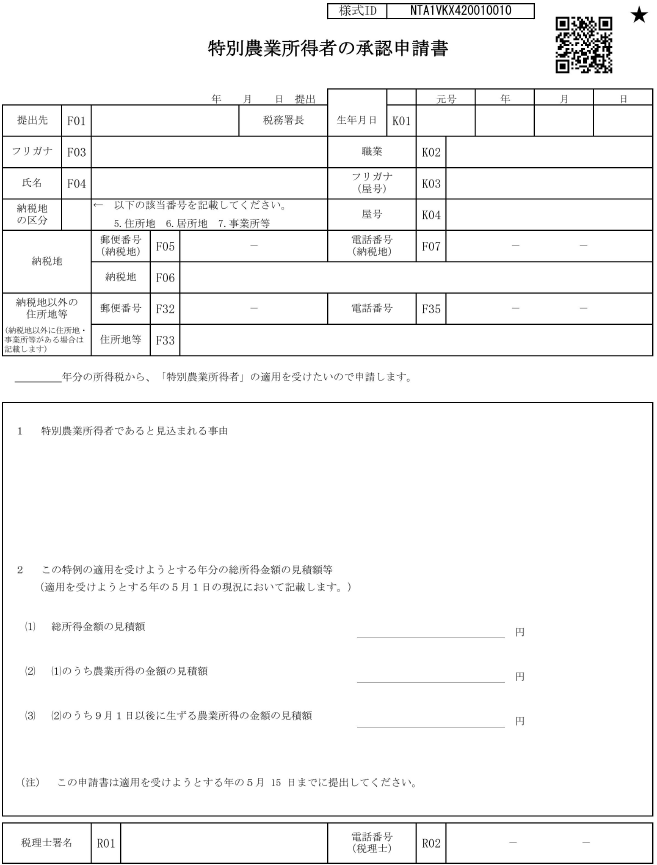
特別農業所得者の承認申請です。
特に難しい項目はありません。
前年と状況があまり変わらないなら、所得金額の見込み、9月以降の所得など前年と同じで書けば問題ないです。
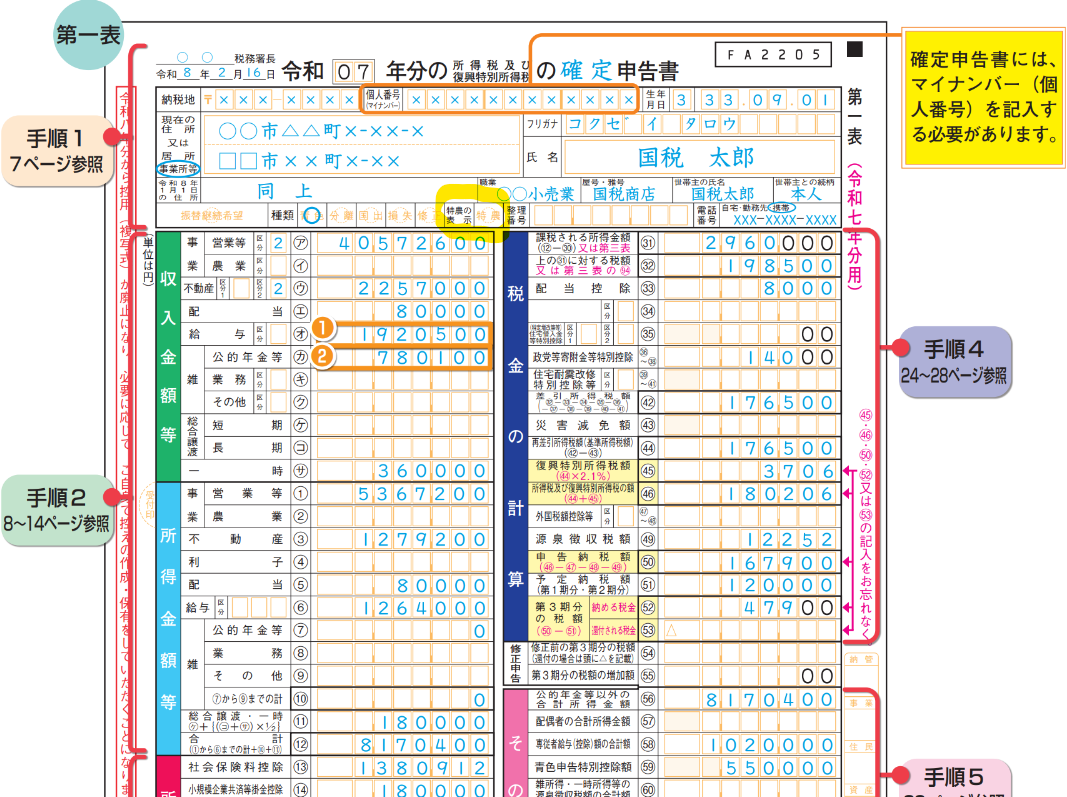
少し見づらいですが、特農(特別農業所得者)の表示です。
前年に申請済みの方は、確定申告書の特農の表示に〇をしておくと、税務署側で次の年分も特別農業所得者だと自動判定してくれます。
2.まとめ
古物商の店主さん農業所得が多い方でも、要件を満たせば夏の納税がなくなるんですね。
承認申請の期限があることも、あわせてお客さんに伝えておきます。
そうですね。
予定納税は前年の実績をもとに前払いする制度ですが、農業所得の割合や時期の要件を満たす特別農業所得者であれば、基準額の2分の1を11月に1回納めるだけで済みます。
前年から引き続き該当する方は自動的に特例が適用されますが、新たに該当する見込みの方は5月15日までの承認申請を忘れないようにしましょう。
収穫の時期が秋以降に集中する農業を営んでいて、予定納税の通知に疑問がある方は、一度当事務所にご相談ください。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。