※この記事は令和8年11月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、税理士の佐々木です。
今回は、消費税の「売上高による分かれ道」についてのお話です。
消費税というと一昔前(令和4年くらいまで)は、「売上が1,000万円を超えたら払う税金」というイメージが強かったです。
インボイス制度の登場により、イメージは変わりましたが、今も1,000万円を基準としてインボイスの特例の適用があります。
実はこのほかにも、消費税には売上高で線が引かれている制度が、いくつかあります。
今回は、それぞれの制度の中身には踏み込みません。
「こういう線引きがあるんだな」と、全体のマップを頭に入れてもらうのが目的です。
中身は、過去に書いた記事へのリンクを貼っておきますので、気になるところからご覧ください。
なお、消費税に関する他の記事も、あわせてご覧ください。
1.消費税、売上高で分かれ道がいくつもあります
 運送屋さん
先生、消費税って、売上が1,000万円を超えるかどうかでけっこう税金の額が変わりますよね?
はい、一番有名なのはそれですね。
令和5年までは、免税されていましたし(今でもインボイスを取らなければ免税ですが)、インボイスを取得していても特例の適用がやはり1,000万円です。
でも、それだけじゃないんですよ。
 スタッフさん
えっ、まだあるんですか!?
あるんです……。
順番に見ていきましょう。
先に、今回のお話の全体像を表にまとめておきます。
| 金額 | どの期間の売上か | 決まること |
|---|---|---|
| 1,000万円 | 基準期間(2年前) | インボイスの登録がない場合は、免税かどうか。登録がある場合は、インボイスの特例が使えるか |
| 5,000万円 | 基準期間(2年前) | 簡易課税を選べるか |
| 1億円 | 基準期間(2年前) | インボイスの少額特例(1万円未満の仕入れ)が使えるか |
| 5億円 | 当期(今年) | 仕入れの消費税を、全額引けるか、種類分けが必要か |
①まず大事な前提:「基準期間」と「当期」
消費税の判定で出てくる売上高には、見る期間が2種類あります。
- 基準期間の課税売上高……個人は「前々年」、法人は「前々事業年度」の売上高です。
簡単に言えば、「2年前の売上」ですね - 当期の課税売上高……現在進行形の課税期間(今年)の売上高です。
 2代目(予定)
2年前の売上で、今年のことが決まるんですか?
そうなんです。
この「2年前か、今年か」の違いが、今回のポイントです。
どの制度がどちらの売上を見るのか、ここを間違えると判断を誤りやすいので、先に押さえておいてください。
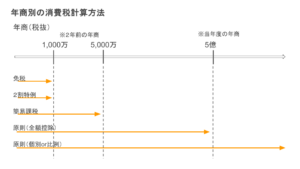
②基準期間の課税売上高 1,000万円:免税か、特例か
最初の線は、有名な1,000万円です。
ただし、この線が何を決めるのかは、インボイスの登録をしているかどうかで変わります。
- インボイスの登録がない場合……「免税かどうか」の判定基準
- インボイスの登録がある場合……「インボイスの特例が使えるかどうか」の判定基準
この判定基準を含めた、消費税の計算方法の一覧は、過去の記事で解説しています。
A.インボイスの登録がない場合:免税かどうか
インボイスの登録がない場合、1,000万円は「消費税を納める人かどうか」の線になります。
基準期間の課税売上高が1,000万円以下なら、原則として消費税の納税義務が免除されます。
いわゆる「免税事業者」ですね。
ただし、これには例外もあります。
たとえば、前年の前半6か月(特定期間といいます)の売上や給与の状況によっては、免税にならないことがあります。
この例外の話は、ここでは省略します。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm
国税庁タックスアンサー No.6501 納税義務の免除。
B.インボイスの登録がある場合:特例が使えるか
インボイスの登録をすると、免税事業者ではなく、課税事業者になります。
つまり、登録している場合は「免税かどうか」を判定する場面はありません。
その代わり、同じ「基準期間1,000万円以下」という線が、「インボイスの特例を使えるかどうか」の判定基準になります。
- 2割特例(令和8年9月30日を含む課税期間までで終了しました)
- 3割特例(令和8年度の税制改正で新しくできました。個人事業者が対象で、令和9年分・令和10年分に使えます)
スタッフさん特例が2割から3割に変わったんですか?
ふむふむ、そこは混乱しやすいところですよね。
法人と個人で扱いが分かれるので、これも別の回でていねいに書きます。
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
国税庁 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要。
③基準期間の課税売上高 5,000万円:簡易課税という計算方法
次の線は5,000万円です。
消費税の計算方法には、実は「簡易課税」という方法があります。
実際の仕入れの金額を集計しなくても、売上から消費税を計算できる、という方法です。
これを選べるのは、基準期間の課税売上高が5,000万円以下の事業者だけです。
さらに、事前に届出を出しておく必要もあります。
2代目(予定)届出を忘れたらどうなるんですか?
うーん、それは大事なポイントですよね。
届出の話も含め、簡易課税については過去の記事で書いています。
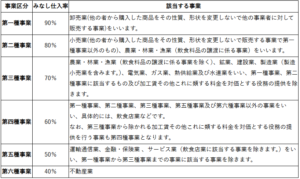
ここでは「5,000万円という線で、使える・使えないが決まる計算方法がある」ということだけ覚えてください。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
国税庁タックスアンサー No.6505 簡易課税制度。
④基準期間の課税売上高 1億円:インボイスの「少額特例」
三つ目の線は1億円です。
インボイス制度では、仕入税額控除を受けるために、原則として請求書(インボイス)の保存が必要です。
ただし、一定規模以下の事業者には「1万円未満の課税仕入れは、請求書がなくても大丈夫」という特例があります。
これが「少額特例」です。
その対象になるのが、基準期間の課税売上高が1億円以下の事業者です。
(特定期間の課税売上高が5,000万円以下の場合も対象になります)
この特例は、令和5年10月1日から令和11年9月30日までの期間限定です。
少額特例の中身は、過去の記事で解説しています。
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/02.htm
国税庁 少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要。
⑤当期の課税売上高 5億円:仕入れの消費税を「種類分け」するか
ここまでは全部「2年前の売上」で見る線でした。
最後の5億円だけは、「今年の売上」で見る基準です。
消費税は、売上にかかった消費税から、仕入れにかかった消費税を引いて計算します。
この「仕入れにかかった消費税を引く」ときの方法が、売上高によって変わります。
- 課税売上高が5億円以下で、課税売上割合が95%以上なら、仕入れにかかった消費税は全額引けます
- 課税売上高が5億円を超えると課税売上割合に関わらず、仕入れを種類分けして計算する必要があります(個別対応方式・一括比例配分方式)
スタッフさんじゃあ、5億円を超えると、経理がめんどうになるんですか?
はっきり言って、そうなりがちです……!
種類分けをするには、仕入れの一つひとつを「何のための仕入れか」で分けていく作業が必要になります。
ただ、この規模になると専属で経理担当を置くことが多いので、経理担当と税理士で互いに相談してもらっての対応になることが多いです。
課税売上高5億円超(または課税売上割合95%未満)だと、なぜ全額控除できなくなるのか。
この仕組みは、後日ブログで書きます。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6401.htm
国税庁タックスアンサー No.6401 仕入控除税額の計算方法。
2.まとめ
今回は、消費税には売上高で分かれる制度がいくつもある、ということをお話ししました。
- 基準期間(2年前)の売上で決まるもの:1,000万円、5,000万円、1億円
- 当期(今年)の売上で決まるもの:5億円
2代目(予定)うーん、思ったよりいろいろありますね……
そうなんです。
ただ、全部を一度に覚える必要はありません。
まずは「自分の売上が、どの線の近くにいるのか」を確認してみてください。
そこが分かれば、次に気にするべき制度が見えてきます。
気になる制度は、各項目に貼った過去の記事で、中身を確認してみてください。
「自分はどの線にいるのかな?」「届出が必要か分からない」という場合は、気軽にご相談ください。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。