※この記事は令和8年11月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、代表税理士の佐々木です。
今回は、地方公営企業の経理…だけでなく地方公営企業に配属されると全般的に使う言葉「3条」「4条」についてお話しします。
一般企業の経理とも異なる地方公営企業。
その中でも、内部の人には常識、外部の方にはサッパリ分からない「3条」「4条」をこの機会に理解しましょう。
1.新人担当者に教える公営企業の3条・4条
 下水道事業の新人
今期から下水道事業に配属されましたが…。
いきなり、課長とうちの係長で「3条予算が…」「4条の支出計画が…」とか話していて…。
よく使う言葉っぽいんですが、何ですか3条・4条って?
私は市役所生活10年目で、初めて公営企業に配属されました。
簿記1級を持っていた関係で、下水道事業の経理担当として異動でしたが、いきなり課長に「3条、4条は分かるか?」と聞かれ「分かりません!」と答えました。
課長は「そうか…簿記持っていても分からんものか…」と言っていて、私も(あれぇ、簿記でそんな言葉あったっけな??)と戸惑った記憶があります。
もちろん、簿記用語ではありません。
地方公営企業用語です。
一般的に地方公務員であれば「簿記」「会計、経理」あたりの資格や知識にはうとく、当時の課長も「簿記をしているなら、いろいろ知っているだろう」と思っての言葉だったかと思います。
そのくらい、市役所内部からも、また、一般企業の経理からも離れた位置にいるのが公営企業会計でした。
ただ、この「3条、4条」という言葉は、公営企業会計の仕事をするうえでは避けて通れず、おそらく部署にいる間ずっと使う言葉です。
私なりに説明していきます。
①地方公営企業法施行規則 別記第1号にある言葉
 下水道事業の先輩
何だか難しい言葉ですよね。
でも、きちんと法律にある言葉なんだよ。
そうです。
略語のようなもので、その根拠は地方公営企業法施行規則 別記第1号にあります。
まず、地方公営企業法施行規則第45条がもとです。
(予算の様式)
第四十五条 令第十七条第三項に規定する同条第一項の予算の様式は、別記第一号様式に準ずるものとする。
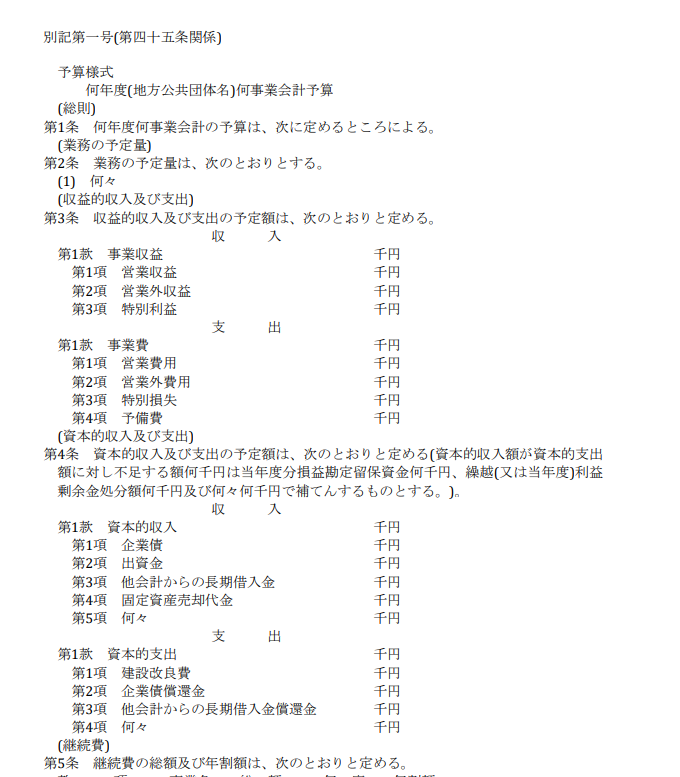
そして、上の条文における「予算の様式は、別記第一号様式に準ずるものとする。」の別記第一号が次のもの。
 下水道事業の新人
本当だ。
3条に収益的、4条に資本的とか書いてある。
コレのことかぁ。
これは、経理担当より財務・予算担当の方が詳しい部分ですね。
年度予算を議会に提出するときもまさにこの別記第一号の形で収入、支出を精査して記載して出します。
参考に、新潟市下水道事業での令和7年度議会提出している予算議案はこんな感じ。
新潟市 予算・決算の状況 より。
https://www.city.niigata.lg.jp/shisei/zaimu/zaisei/yosankessan/yosankessanjokyo.html#cms5A332
②3条、4条の意味と使い方
下水道事業の新人でも、3条が収益的、4条が資本的って書いてありますけど…。
収益的、資本的って言葉もいまいちつかみづらいです。
ここまでくると、簿記会計の知識がある方だと理解が早くなります。
3条=収益的予算(収入、支出)=維持管理にかかる収入支出
4条=資本的予算(収入、支出)=建設事業にかかる収入支出
を言います。
A.まず3条の説明
下水道事業を例に挙げて具体的にお伝えします。
3条=収益的収入の柱は「下水道使用料」つまり、各家庭で使われる水道と同時に課される下水道料金、これがメイン収入です(雨水負担金もありますが、別記事で書くので割愛)。
そして、3条=収益的支出については、下水道使用料をもらうためにかかる施設の維持費、人件費、物件費すべてです。
簡単に、次のようなものが含まれます。
- 施設維持費…管渠(地下に埋設された下水管)、ポンプ施設、処理場の修繕、点検費用
- 人件費…維持管理にかかるスタッフの給与、法定福利費
- 物件費…消耗品、通信費、光熱水費など
B.次に4条の説明
4条=資本的収入の柱のメインとなるものは「起債=借入金」です。
他にも「国、県補助金」「負担金」などありますが、やはりメインは「起債」。
公営企業に限らず、地方公務員をするなら「起債」の役割や仕組み、必要性は避けて通れません。
そして、4条=資本的支出は、3条と同じく施設に関わるものとその間接費(人件費、物件費など)です。
簡単に、次のようなものが含まれます。
- 施設建設費…管渠(地下に埋設された下水管)、ポンプ施設、処理場の建設、改良にかかる費用
- 人件費…建設改良にかかるスタッフの給与、法定福利費
- 物件費…建設改良にかかる消耗品、通信費、光熱水費など
③3条収益的予算と4条資本的予算が区分されている理由
下水道事業の新人ちょっとずつ、3条と4条のことが分かってきましたが…。
そもそもなんで区別しているんですかね?
3条収益的予算と4条資本的予算を区分している理由ですか…。
私も過去の法律立案趣旨などは読んでいないので、あくまで私の感想レベルになりますが。
2つ理由を考えております。
A.費用収益対応の原則
会計人としては、まず会計原則における費用収益対応の原則と同じ考え方、という発想が出てきます。
4条建設改良にかかる費用は、施設の建設、改良のための支出。
つまり、その施設が収益を生むのは施設が完成してから、しかも耐用年数にわたって収益を生む。
管渠や処理場も、完成してから4,50年は稼働すると考えると、約40年以上も「下水道使用料」という3条収入を生み出します。
建設にあたっては、まず4条予算として建設費を区分し、完成したのちに減価償却費として約40年程度費用として整理することで、毎年の下水道使用料とのバランス(赤字、黒字)を見ることができる、そんな考え方だと思っています。
B.垂直の公平
次に、これは地方公務員ならではの考え方ですが、垂直の公平を意識するため、とも考えています。
下水道事業の新人垂直の公平?
4条予算がほとんど起債(金融機関借入)で賄っていることと結びつきますが、年代を考慮した公平性のため、ということです。
下水道施設のような公の施設は耐用年数が数十年単位のものが多いです(図書館、学校など)。
これを起債で賄うということは、起債の償還(いわゆる返済)を数十年単位で行うということです。
つまり、建設自体は1,2年の話ですが、施設自体は数十年持つ、そのときに建設費を負担するのは施設を使う数十年間の住民皆さんで背負ってね、という考え方です。
逆に、地方自治体が貯めたお金というのは、過去の住民のストックです。
これを建設に回すと、今年来年で寿命が尽きる方は、今まで税を納めて地方自治体のストックに貢献してきたのに、作られた施設の恩恵を受けることはできない。
ならば、起債で建設し、その起債の償還(返済)は、施設の恩恵を受ける将来の方々が背負っていく、そんな考え方のためにあるのが4条予算と思っています。
下水道事業の先輩ここは、あくまで考え方なので、正解は作った当時の委員会などの資料を見てみないと何とも言えないですね。
先生、暇なときにぜひ調べてください。
2.地方公営企業の3条、4条って何?のまとめ
下水道事業の新人勉強になりました!
でも、すぐには活かせそうにないなぁ…。
大丈夫です。
地方公務員の異動は3月。
そして、移動後の4月、5月は決算で大忙しの時期です。
まずは、目の前の仕事を何とか対処し、余裕の出来た夏以降に少しずつ公営企業会計を覚えていきましょう。
もちろん現場(下水道事業なら処理場など、病院事業なら病棟、医師たちなど)を見ることも経理としては重要です。
現場と紐づけて仕組みを覚えていきましょう。
公営企業の経理と消費税についての相談事はハル税理士事務所まで。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。