※この記事は令和8年11月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、税理士の佐々木です。
今回は、インボイスの「3割特例」と「簡易課税」の違いについて、考えてみます。
製造業や建設業の個人事業者さんは、簡易課税で3割、インボイスの特例も3割。
ここ、何か違いがあるのか?
前回の記事では、3割特例そのものについて書きました。
今回は、製造業・建設業の個人事業者さん、つまり簡易課税とインボイス特例の選択が可能な方に向けて、お話しします。
なお、消費税に関する他の記事も、あわせてご覧ください。
1.同じ「3割」でも、3割特例と簡易課税は別もの
 運送屋さん
先生、友人の一人親方さんですが、来年から3割特例というのが使えると聞いたみたいです。
でも、税務に詳しい人から簡易課税も3割だと言われたそうです。
どっちを選んでも変わらないんですかね?
いい質問です。
製造業や建設業の場合、納める税額が「売上にかかる消費税の3割」になるところは同じです。
でも、仕組みなど違っていますので、よく自分の状況にあてはめて使いましょう。
①3割特例とは:納付税額を売上税額の3割にできる制度
インボイスの登録をした個人事業者さんが利用できる特例です。
2026年までは「2割特例」でした。
売上にかかる消費税の2割を納めればよい、という特例ですね。
その2割特例が、令和8年9月30日を含む課税期間で終わります。
個人事業者さんの場合は、令和8年分の申告までは2割特例です。
そして、令和9年分と令和10年分は「3割特例」を使えることになりました(法人は使えません)。
主な要件は、次の3つです。
- 個人事業者であること(法人は対象外)
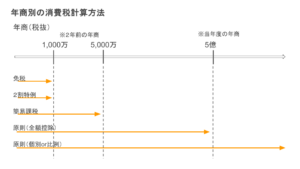
- 基準期間(2年前のこと、令和9年分なら令和7年)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
国税庁 令和8年度税制改正特集(インボイス制度開始後の見直し等)。
②簡易課税の「3割」はどこから来るの?
簡易課税は、実際の仕入れを集計しなくても、売上から「みなし」で消費税を計算する制度です。
業種ごとに「みなし仕入率」が決まっています。
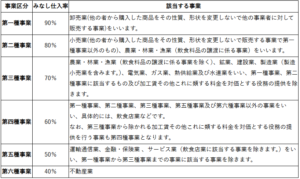
製造業や建設業は、第三種事業でみなし仕入率が70%です。
つまり、売上税額の70%を仕入れにかかった消費税とみなして引きます。
残りの30%、つまり3割を納めることになります。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
国税庁タックスアンサー No.6505 簡易課税制度。
③数字で比べてみます
たとえば、建設業の個人事業者さんで、税抜の売上が880万円(税込)だったとします。
売上にかかる消費税は80万円(880万円/1.1×0.1)ですね。
| 計算方法 | 納付税額 |
|---|---|
| 3割特例 | 24万円(80万円×3割) |
| 簡易課税(第3種) | 24万円(80万円×(1-0.7)) |
納める税額は、どちらも同じ24万円です。
この点だけ見ると、どっちでもいいのでは? と思いますよね。
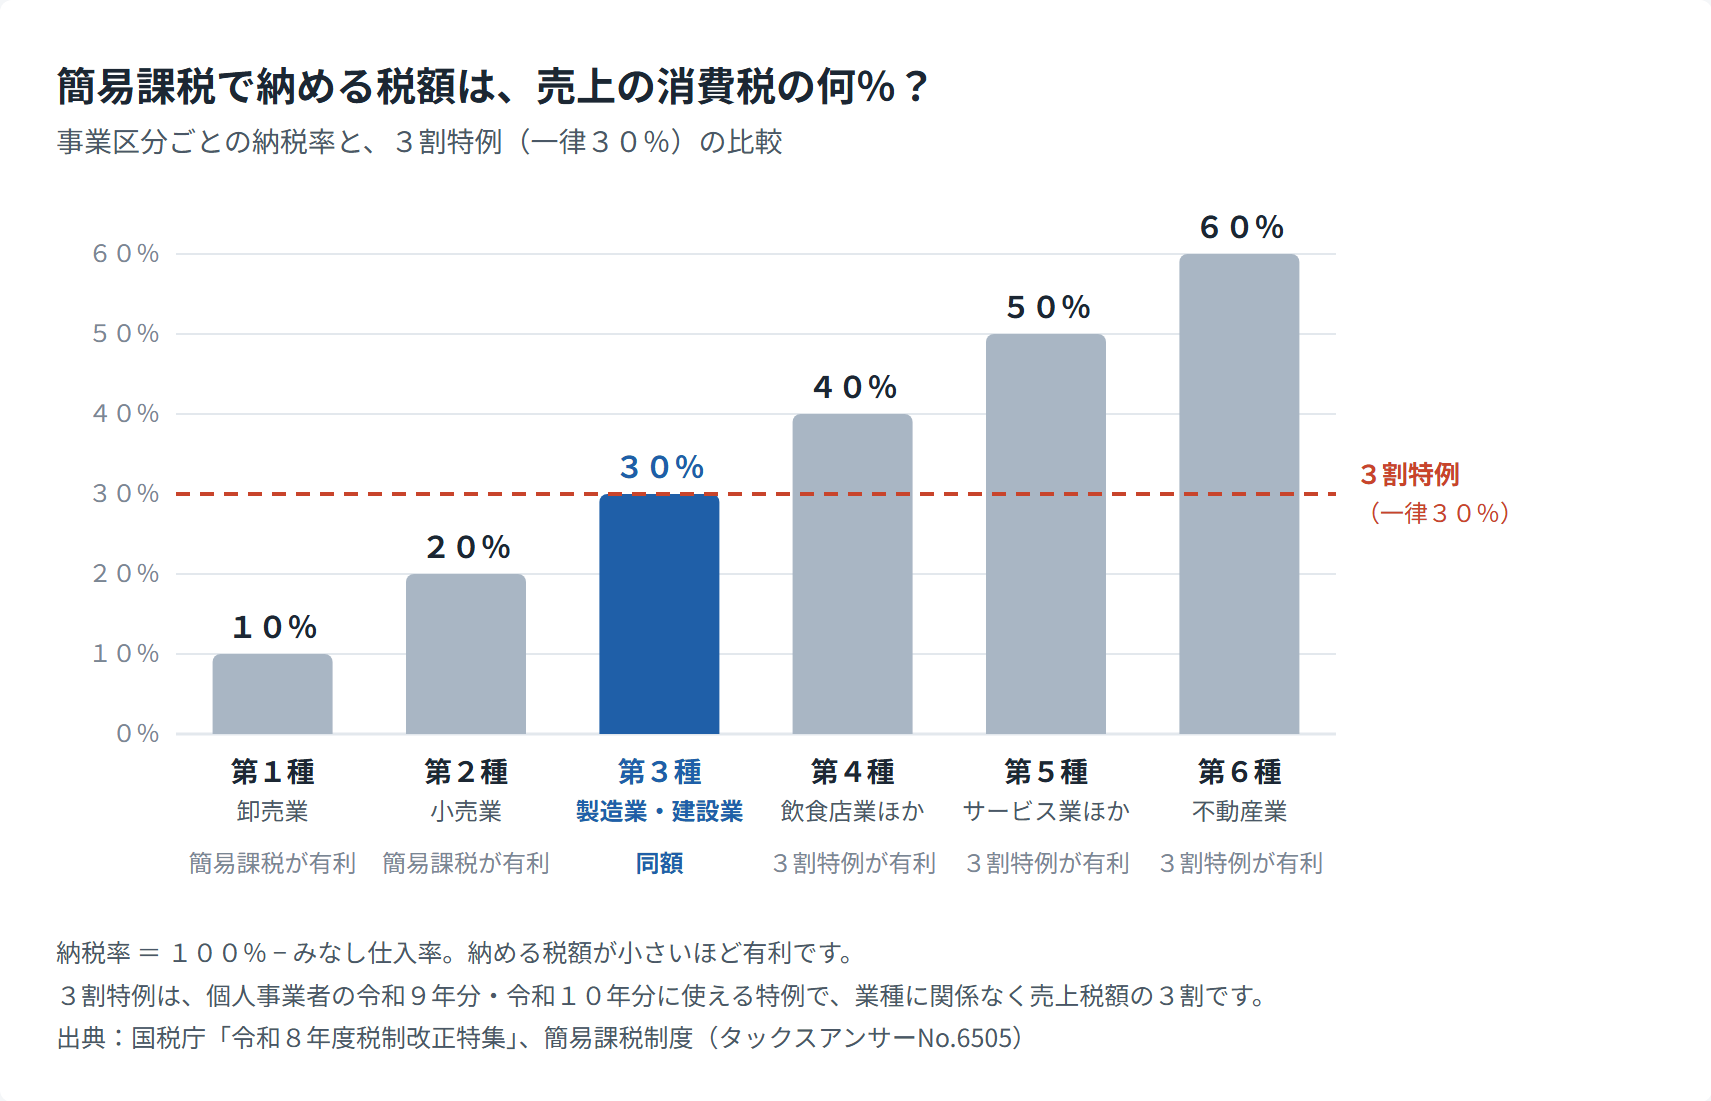
なお、簡易課税の事業ごとのみなし仕入れ率については次のようになっています。
製造業・建設業(第3種)だけが、3割特例とぴったり重なります。
④違いと有利不利
| 3割特例 | 簡易課税 | |
|---|---|---|
| 対象 | 個人事業者のみ | 個人・法人どちらも |
| 基準期間の売上 | 1,000万円以下 | 5,000万円以下 |
| 使える期間 | 令和9年分・10年分のみ | 期限なし |
| 事前の届出 | 不要 | 事前に届出が必要 |
| 事業区分の判定(取引ごと) | 不要 | 必要 |
| 継続の縛り | 期間限定の特例 | 選んだら2年間は継続 |
インボイスの特例が、個人だけが使える、基準期間の売上高が1,000万円以下など違いはそれなりにあります。
しかし、有利か不利かという視点で、一番気を付ける点は「簡易課税が事業区分の判定が必要なこと」「しかも、取引ごとに」という点です。
 スタッフさん
簡易課税のこと、あまりよく分かっていませんけど。
売上で決まるという点でインボイスの特例と変わらないと思っていましたが、取引ごとってなんですか?
簡易課税とインボイスの特例での計算方法の大きな違いは、
- 簡易課税……取引ごとに業種区分を分け、各区分の年度合計でみなし仕入率を算定。
- インボイスの特例……課税売上に3割をかけて終わり
※いずれもかなり計算方法を端折って書いています。
例えば建設業や製造業は簡易課税でみなし仕入率70%、納税額で言うと売上にかかる消費税額の30%を納付ということになります。
しかし、簡易課税を採用した時には、取引ごとに業種を区分します。
そのため、見た目は建設業であっても、本当に1年間ずっと建設業に区分される売上や収入だけがあるの?というところが分かれ目となります。
A. 簡易課税が有利になるケース
運送屋さんインボイスの特例も簡易課税もどちらも3割なのに、有利不利が出るんですか?
端数処理のような細かい部分は置いておいて、確実に有利不利が出るポイントは、「簡易課税は取引ごとに業種区分を分ける」ため、30%(3種)にならずに20%(2種)、40%(4種)など他の区分になることもあるということです。
例で言うと、当事務所のお客様に電気工事業の方がいらっしゃいます。
普段は電線の引き込みなどの高度な電気設備工事をメインでしており、売上の95%がそれです。
しかし、同時に電気店もかまえており、地域のお客様が電池とかランプとかを買いにきます。
また、BtoBで電材の卸(というか、仲間が不足した時に売っている)もしています。
すると、電気工事の3種に加え、BtoC(電気店)の2種、BtoB(電材の卸)の1種も混ざります。
この場合は、インボイスの特例で売上にエイヤで3割にするよりも、簡易課税できちんと「電気工事」「電気店」「電材の卸」を分けた方が消費税の納税額が下がります。
まぁ、このお客様の場合、インボイスの特例が使える年商ではありませんが、例えですね。
この他にも、製造業(工場、パン屋さん、弁当屋さんなど)が、仕入れた材料をそのまま販売するときにも1種、2種になります。
お弁当屋さん、パン屋さんがペットボトルのお茶などを売っているときがコレです。
B. 簡易課税が不利になるケース
スタッフさんじゃあ、不利になるケースは4種以上の業種になるときですかね!?
そのとおりです。
インボイスの3割特例と比較になる簡易課税の3種(建設業、製造業)ですが、そもそも3種にあたらない場合もあります。
とくに、建設業では次のような場合は4種になります。
- 材料なしの人工での工事
- 解体工事、とび工事
製造業、とくに飲食関係では次のような場合は4種の扱いです。
- 店内飲食
- 材料支給をしてもらい、加工のみの場合
この他にも、自社で持っている設備の売却の場合には4種となります。
当事務所で多いのは、一人親方さんで普段は建築業(3種)をしているけど、時々応援で他の現場に入って人工作業している(4種)などですね。
他にも、使っていたトラックやハイエースを売却したりするときも4種となりますので、このようなケースではインボイス特例の方が無条件に3割納付となり、有利となります。
国税庁 タックスアンサー No.6509 簡易課税制度の事業区分
⑤簡易課税への「乗り換え」が楽になります
運送屋さんうーん、建設や製造だからといって、必ずしもインボイスの特例と簡易課税で有利不利が出るのは難しいですね…。
どちらが有利か判断がつかないですね。
ここが、実務ではけっこう大事なところです。
簡易課税は、使いたい年の前日までに届出が必要でした。
つまり個人の場合は、前年の12月31日までです。
それが、2割特例・3割特例を使った翌年から簡易課税にする場合は、使いたい年の申告期限までに届出を出せばよい、という特例ができました。
たとえば、令和10年分を3割特例で申告したとします。
令和11年分から簡易課税にするなら、届出は令和12年4月1日までに出せばOKです。
「3割特例で様子を見て、そのあと簡易課税にするか決める」という使い方もできそうですね。
⑥結局、どっちが得なの?
正直なところ、これはご自身の仕入れや設備投資の状況によります。
自分の事業の状況により、税理士さんと早めに相談されてください。
- 材料費や外注費、設備投資が少ない:3割特例や簡易課税が有利になる可能性が高い
- 大きな設備投資をする年:本則課税のほうが、還付を受けられる可能性がある
簡易課税や3割特例では、消費税の還付は受けられません。
たとえば、高額な機械を買った年に本則課税なら、還付になることがあります。
この判断は、数字を並べてみないと分かりません。
なので、早めのシミュレーションがベストですね。
2.まとめ
今回は、インボイスの3割特例と簡易課税の違いについて、お話ししました。
税理士としても、ここ数年はインボイスの特例により、消費税の制度がごちゃごちゃしています。
- 3割特例は、個人事業者の令和9年分・10年分だけの特例
- 製造業・建設業の簡易課税(第3種)も、納める税額は売上税額の3割
ただし、簡易課税とインボイスの特例で有利不利が生じる可能性あり - 簡易課税は、選ぶと原則2年間は続ける必要があります
- 3割特例から簡易課税への乗り換えは、届出の期限が緩和されます
 2代目(予定)
つまり、まずは3割特例つまり何も届出せずに過ごし、その間に簡易課税がいいか、本則課税がいいかを考えておくのが良さそうですね。
そうですね、その流れがいちばん自然かなと思います。
ただし、設備投資の予定があるなら、早めに計算してみたほうがいいですね。
自分の場合はどれがいいんだろう? という場合は、気軽にご相談ください。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。