※この記事は令和8年11月現在の法令に基づいて作成しています。
こんにちは、新潟市で活動しているハル税理士事務所、税理士の佐々木です。
今回は、インボイスの「3割特例」についてのお話です。
前回の記事で、売上高での消費税の計算方法の変化について書くとともに、「2割特例は終わり、令和8年度の税制改正で3割特例ができた」とお伝えしました。
その中で、「法人と個人で扱いが分かれるので、別の回で丁寧に書きます」とお約束していましたが、今回書くのがインボイスの3割特例です。
なお、消費税に関する他の記事も、あわせてご覧ください。
1.2割特例の次は「3割特例」。ただし個人事業者だけ
 運送屋さん
先生、今ってけっこう消費税の納税額が少ない、っておっしゃってるじゃないですか。
令和8年10月から変わったとおっしゃっていますが、何が変わったのでしょう……。
ここは、勘違いしやすいところなんですよね。
3割特例は令和8年10月から始まるものではありません。
使えるのは、個人事業者の令和9年分・令和10年分の確定申告です。
なお、法人について2割特例を適用できるのが、令和8年9月30日までの日の属する課税期間という縛りがあるため、令和8年10月から変わったというウワサになるのでしょう(他にもインボイスのない事業者との取引における特例、いわゆる80%特例が70%特例になったということもあります)。
 スタッフさん
えっ、令和9年分からなんですか?
それに、個人事業者だけ……ということは、法人は?
法人は、3割特例を使えません。
2割特例は法人も個人も使えましたが、その次の3割特例は、個人事業者だけの制度です。
順番に見ていきましょう。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
国税庁 令和8年度税制改正(インボイス制度の負担軽減措置の見直しなど)の案内。
①3割特例とは:納付税額が「売上にかかる消費税額の3割」になる
インボイスの登録をして課税事業者になると、本来は「売上にかかった消費税」から「仕入れにかかった消費税」を引いて、納める税額を計算します。
この計算には、仕入れや経費の消費税を、請求書などで一つひとつ集計する作業が必要です。
3割特例を使うと、この集計をしなくても、納付税額を売上にかかる消費税額の3割にできます。
2割特例は「売上にかかる消費税額の2割を納める」制度でした。
3割特例は、その負担が少し増えて「3割を納める」制度になった、というイメージです。
運送屋さんへぇ、2割が3割でもそれなりに消費税額は抑えられそうかな。
でも、個人でやっている父の友人の酒の卸屋さんは特例つかっていないとか言ってたかな?
この特例は2割特例も3割特例もあくまで選択的に使える制度(基準期間の課税売上高が1,000万円以下に限る)です。
卸売業など、原価率が高くなる業種の場合は原則計算か簡易課税の方が得をする場合もあります。
そのような業種ですと、簡単に売上が1,000万円を超えるので、起業して2年くらいしか使えない、ということもありますが。
②使える人:次の3つをすべて満たす個人事業者
国税庁の案内では、主な適用要件は次の3つです。
- 個人事業者であること(法人は対象外)
- 基準期間(2年前)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
対象になるのは、インボイスの登録を受けたことで、免税事業者から課税事業者になった個人事業者です。
 2代目(予定)
基準期間って2年前ってことでしたよね?
令和9年分なら令和7年ってことですよね?
前回の記事にもありましたが、消費税は2年も前の売上を気にするなんて変な法律ですね。
まぁ、2年前の売上を気にする税法はあまりないでしょうね…。。
すでに終わった年の売上で決まるので、その年が始まる前に計算方法を確認しておけるというメリットもあるにはありますが…。
専門家である税理士以外の方にとってはクセの強い税金ですね。
③使える時期:令和9年分と令和10年分の2年間だけ
時期を整理すると、次のとおりです。
| 時期 | 個人事業者 | 法人 |
|---|---|---|
| 令和8年分まで(令和8年9月30日を含む課税期間まで) | 2割特例 | 2割特例 |
| 令和9年分・令和10年分 | 3割特例 | 特例なし(簡易課税か本則課税) |
| 令和11年分以降 | 簡易課税か本則課税 | 簡易課税か本則課税 |
法人は、2割特例が終わった時点で、特例のない「簡易課税」か「本則課税」のどちらかになります。
ただし、後で書く簡易課税については適用時期に緩和措置があります。
個人事業者には、2年間だけ、3割特例という猶予が設けられた形です。
④計算の例:売上税額が80万円の場合
具体的な数字で見てみましょう。
標準税率10%の売上だけがあり、売上高が年間880万円(うち、消費税額が80万)だった、という仮定です。
| 計算方法 | 納付税額 |
|---|---|
| 3割特例 | 24万円(80万円×3割) |
| (参考)2割特例 | 16万円(80万円×2割) |
この例では、2割特例のときより、納める税額が8万円増える計算です。
令和8年分までと同じ感覚で資金繰りを考えていると、令和9年分の納税で驚くことになります。
早めに、税額の見込みを立てておくことをおすすめします。
⑤使えないケース
国税庁のQ&Aでは、次のような場合は対象にならないとされています。
- 法人
- インボイス発行事業者ではない課税事業者
- 基準期間の課税売上高が1,000万円を超えている人
- 調整対象固定資産などを取得したことで、免税事業者にならない人
- 課税期間の短縮をしている人
スタッフさん課税期間の短縮って、前に書かれていた「年4回の還付」の話ですよね。
そのとおりです。
還付を狙って課税期間を短縮している場合は、特例の対象外になります。
ただまぁ、還付を狙って課税期間を短縮しているということは恒常的に還付が起きる業種ということなので(輸出など)、原則計算しか使わないでしょうけど。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
国税庁 インボイス制度の負担軽減措置(2割特例など)の案内。
⑥簡易課税や本則課税と、どちらが有利か
3割特例は、必ず使わなければならないものではありません。
簡易課税や本則課税のほうが、納める税額が少なくなる場合もあります。
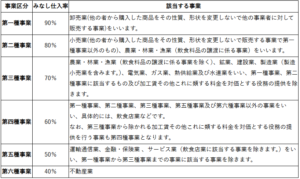
簡易課税は、売上税額に「みなし仕入率」をかけて、仕入れの消費税を計算する方法です。
先ほどの例(売上税額80万円)で、事業の種類ごとの納付税額を並べてみます。
| 事業の種類 | みなし仕入率 | 納付税額 |
|---|---|---|
| 第1種事業(卸売業) | 90% | 8万円 |
| 第2種事業(小売業など) | 80% | 16万円 |
| 第3種事業(製造業など) | 70% | 24万円 |
| 第4種事業(飲食店業など) | 60% | 32万円 |
| 第5種事業(サービス業など) | 50% | 40万円 |
| 第6種事業(不動産業) | 40% | 48万円 |
3割特例の納付税額は、この例では24万円でした。
つまり、次のような傾向があります。
- 卸売業・小売業(第1種・第2種)は、簡易課税のほうが有利
- 製造業など(第3種)は、3割特例と同じ
- 飲食店業・サービス業・不動産業(第4種〜第6種)は、3割特例のほうが有利
また、本則課税は、課税売上の7割を超えるほど課税仕入れがあるような場合(大きな設備投資をした年など)には、3割特例より有利になることがあります。
国税庁も、業種や仕入れの状況によっては簡易課税のほうが有利な場合がある、としています。
なお、事業を複数営んでいる場合や、事業の種類の判定が難しい場合は、この表のとおりにならないことがあります。
迷ったら、ご相談ください。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
国税庁タックスアンサー No.6505 簡易課税制度。
⑦3割特例のあとの準備:簡易課税の届出には特例があります
簡易課税を使うには、原則として、使いたい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を出す必要があります。
個人事業者なら、使いたい年の前年の12月末までに出す、ということです。
ただし、3割特例には、この期限を緩和する特例があります。
3割特例を使った翌年分から簡易課税を使いたい場合は、その翌年分の申告期限までに届出書を出せば間に合います。
たとえば、令和10年分を3割特例で申告し、令和11年分から簡易課税にしたい場合は、令和11年分の申告期限(令和12年4月1日)までに届出書を出せばよい、ということになります。
2代目(予定)じゃあ、あとから決めてもいいんですね。
それなら安心です。
はい、ただし注意点があります。
簡易課税は、いったん選ぶと原則として2年間は続けなければなりません。
「その年だけ有利だから」という理由で選ぶと、翌年に後悔することもあります。
届出を出す前に、数年先の売上の見込みも含めて、一緒に検討しましょう。
2.まとめ
今回は、インボイスの3割特例について、お話ししました。
- 3割特例は、納付税額を売上税額の3割にできる制度です
- 対象は個人事業者だけで、法人は使えません
- 使えるのは令和9年分・令和10年分の2年間で、基準期間(2年前)の課税売上高が1,000万円以下であることが条件です
- 業種によっては、簡易課税や本則課税のほうが有利になることもあります
- 3割特例の翌年分から簡易課税にする場合は、その年の申告期限まで届出書を出せば間に合います
運送屋さん2割特例のときより納める額が増えるので、早めに準備しておきたいですね。
そうですね。
令和9年分の納税は、2割特例のときより負担が増えます。
まずは「自分は3割特例が使えるのか」「簡易課税や本則課税と比べてどうか」を、一度確認してみてください。
令和9年分で使えるかどうかは、令和7年の売上で決まりますので、今のうちに確認できます。
「自分は使えるのかな?」「どの計算方法が有利か分からない」という場合は、気軽にご相談ください。
公式LINEでの問い合わせはこちら。
他の人には見られません、安心です。

インスタでの情報発信もしています。
ぜひ、フォローお願いします。